2026年11月10日,OpenAI 财务长 Sarah Friar 在接受 Deirdre Bosa 专访时抛出一句重话:中国 AI 模型更便宜是“2026年必须破除的迷思之一”,OpenAI 轻量模型 Luna 的调用成本实际只有中国开源模型的五分之一到六分之一。可就在同一个多月里,聚合调用平台 OpenRouter 统计的真实词元用量却呈现另一幅画面:前十大热门模型中有七款来自中国开放权重阵营,DeepSeek 与智谱 Z.AI 包揽前三名,Luna 只排在第四。
一边是 OpenAI 高管高调宣称价格碾压,另一边是开发者用真实调用量把中国模型继续推上榜首,这两件事并不矛盾。把 OpenAI 官方费率表、DeepSeek 报价文档 与 Nadir 整理的 11家厂商 37 组价格数据 摊开比对,就会发现双方对比的根本不是同一个市场切面。
“五分之一”是怎么算出来的:被忽略的托管层溢价
Friar 提到的比例并非凭空编造,它取决于你拿谁当参照系。2026年9月9日 Quartz 报道 高盛会议发言时就曾披露,Friar 当时直接把 Luna 和运行在云托管层上的智谱 GLM 5.3 作比较。到了 11月,Nadir 汇总 OpenRouter 跨托管方加权均价显示,GLM 5.2 的输入与输出价格分别为每百万词元 0.447 美元和 3.31 美元;同期 Moonshot 的 Kimi K2.6 为 0.95 美元和 4.00 美元,DeepSeek V4-Pro 闲时为 0.66 美元和 1.98 美元。面对每百万输入 0.10 美元、输出 0.50 美元的 GPT-6 Luna,上述云端托管或更高参数档位的确贵出数倍。
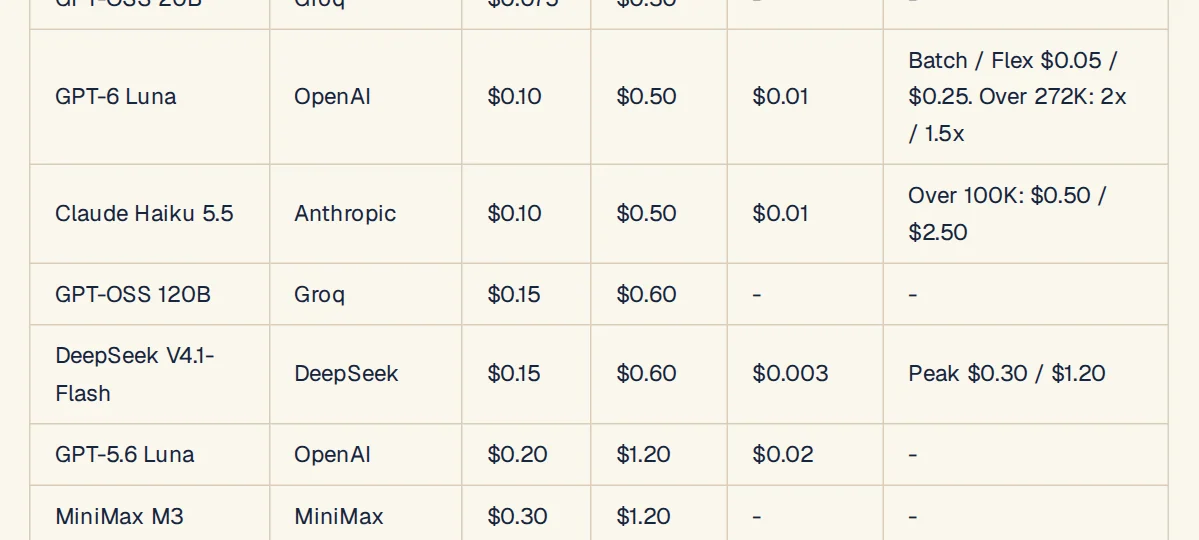
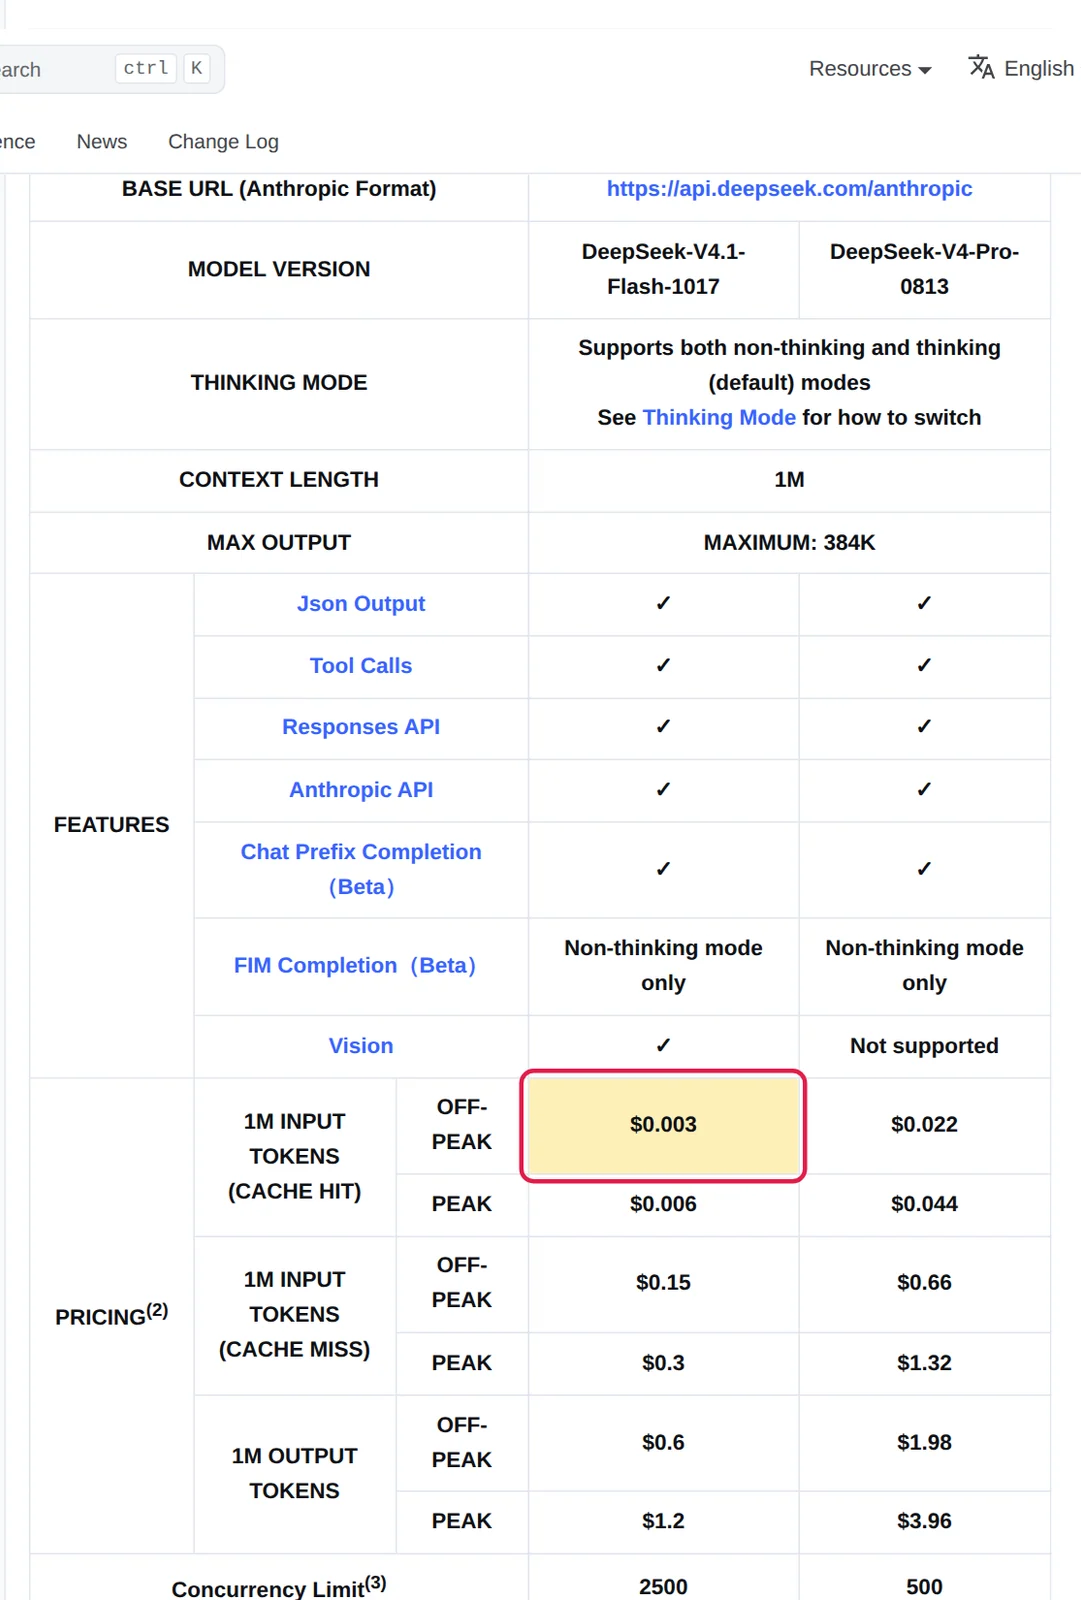
但开放权重生态的低价底座从来不是云托管加价后的均价,而是自建推理或第一方直连接口。阿里旗下的 Qwen Turbo 在 Nadir 列表价只有每百万输入 0.05 美元、输出 0.20 美元,低于 GPT-6 Luna;Groq 托管的开放权重模型 GPT-OSS 20B 为 0.075 美元和 0.30 美元,同样排在 Luna 前面。至于占据 OpenRouter 榜首阵营的 DeepSeek,其轻量版 V4.1-Flash 闲时输入 0.15 美元、输出 0.60 美元,与 Luna 处在同一价格带,而闲时缓存命中价每百万词元仅 0.003 美元,只有 Luna 缓存价 0.01 美元的三成。OpenAI 在 Luna 上线两周后砍价约 80%、把用量拉高 10 倍,以及在 OpenRouter 录得 115% 的单月增长,本质上是补齐了自己在底层单价上的短板,而非把中国直连接口甩开五六倍。
2026年下半年价格战的转向:不再降底价,改设触发线
更深一层的行业变化在于定价结构本身。据 Nadir 统计,推理市场混合均价已从 5月底的每百万词元 2.04 美元跌到 8月初的 1.16 至 1.18 美元,开放权重模型中位数落在 0.53 美元附近,闭源模型中位数则在 2.81 至 3.00 美元之间。但从夏季到 11月,各大实验室的策略已经从单纯下调标价,转向用隐藏条款划分高利润流量。
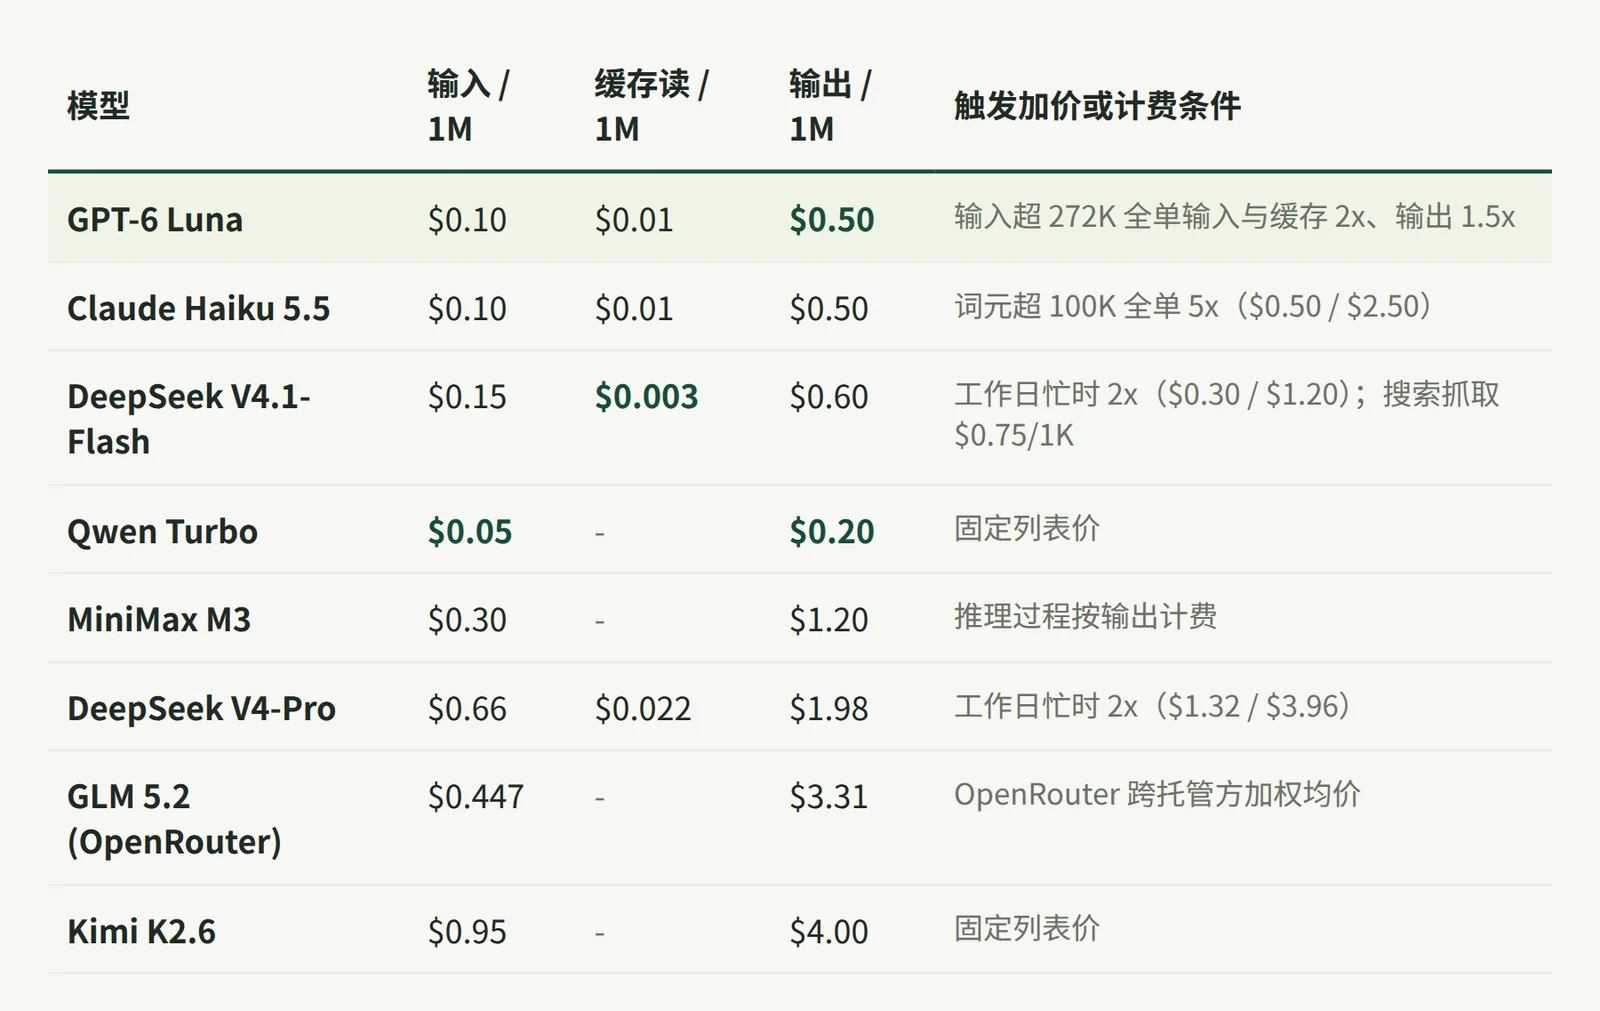
DeepSeek 在 2026年8月16日16:00(协调世界时)终结了全天候统一费率。对照 6月时 V4-Flash 输入 0.14 美元、输出 0.28 美元、缓存命中 0.0028 美元的旧表,如今所谓的“非高峰价”(V4.1-Flash 为 0.15 美元、0.60 美元与 0.003 美元)实际上成了新基准价,而工作日白天七小时高峰时段则直接翻倍到 0.30 美元与 1.20 美元;11月1日00:00(北京时间)起,Search 与 Fetch 工具又按每 1,000 次成功请求 0.75 美元单独收费。
美国闭源实验室走的是另一套分段逻辑:按请求长度和响应速度分层收割。OpenAI 在所有 GPT-6 模型上都画了 272K 输入词元红线,过线即按整笔请求加收 2 倍输入缓存费与 1.5 倍输出费;Anthropic 的 Claude Haiku 5.5 虽然起步价与 Luna 齐平,但 100K 词元以上整单跳涨 5 倍。表面看各大厂都在把轻量级入口压到 0.10 美元和 0.50 美元,实际盈利空间则被挪到了长上下文智能体、Fast 与 Ultrafast 加速档以及工具调用上。
用量归开源,预算仍流向企业闭环服务
既然轻量模型单价已经贴近地板,OpenAI 财务长为什么还要反复强调“比中国开源便宜”?答案不在几毛钱的测试流量里,而在企业采购决策的话语权。正如圣塔克拉拉大学 Leavey 商学院教授 Ram Bala 向 Yahoo Finance 估算的那样,未来开放权重模型可能会拿走整体词元用量的 80% 至 90%,但绝大部分真金白银的支出仍将流向闭源模型。
从 9月高盛会议到 11月专访,Friar 释放的信号高度一致:OpenAI 在 6月至 7月间的企业客户营收增长达到 32%,明显高于公司整体 20% 的年化增速,正重点攻入芯片设计、生命科学与金融服务等高客单价行业,并尝试按业务结果而非单纯按词元计费。为了撑住低价入口不亏钱,OpenAI 还联合博通开发了推理芯片 Jalapeño,在不到 9 个月内完成流片,早期测试显示相比常见 AI GPU 可节省约 50% 成本,目标在 2026年底启动首批部署。
从这个角度看,Luna 80% 的降价不是单纯为了和 DeepSeek 拼谁更便宜,而是用不高于开源托管层的入门价挡住企业技术部门“自建开源省钱”的迁移冲动,再把真正赚钱的复杂推理、长上下文与行业方案留在自家云端。
资料与来源
复制链接,保存或分享这篇文章。