
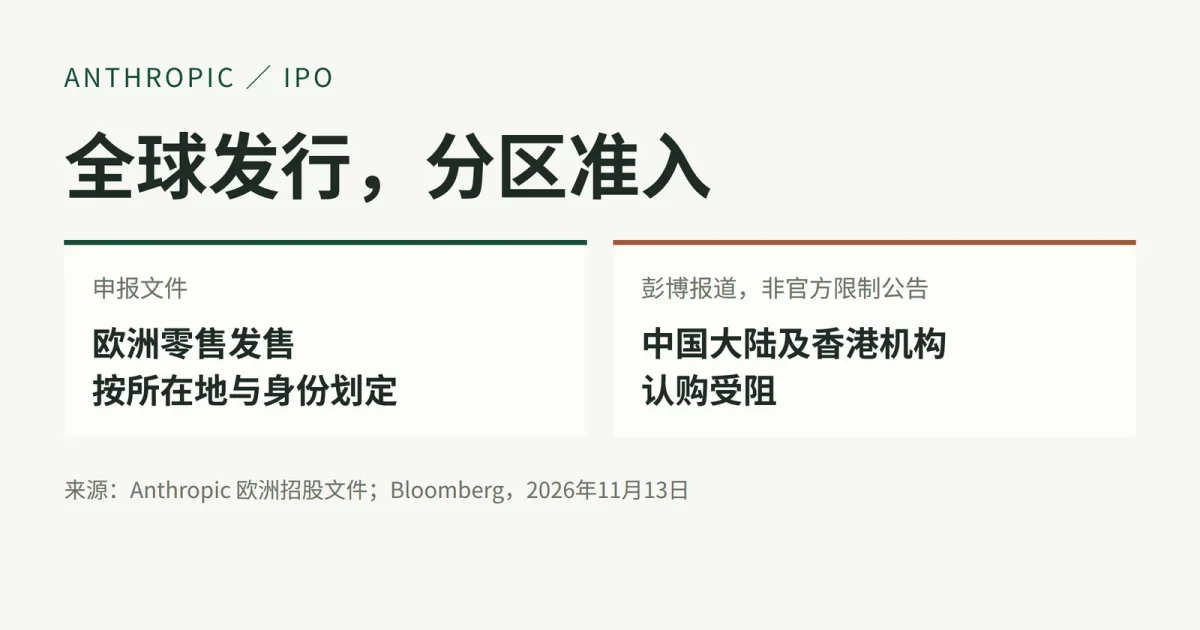
对希望投资前沿 AI 的资金而言,Anthropic 走向公开市场,并不意味着认购资格也全球通用。彭博2026年11月13日披露,中国大陆及香港机构投资者的 IPO 订单遭遇限制;与此同时,公司已在欧洲招股文件中安排跨地区发售。扩大发行范围与筛选资金来源,可以同时发生。
零售渠道扩大,机构通道未必开放
Anthropic 提交给 SEC 的欧洲招股文件列出美国、欧洲、瑞士、澳大利亚、日本、英国,以及加拿大部分省份和地区的公开发售,并包括私募配售。欧洲零售部分另有投资者类别和所在地条件,不是向任何地方的买家开放。
与之并置,彭博报道描述的是机构订单在银行环节受阻:有银行不接受下单,也有银行判断获配可能性很低。彭博将部分限制归因于美国《国际武器贸易条例》(ITAR),但公开可读部分没有说明具体适用机制。报道采用匿名采访,不能据此推演出覆盖所有投资者的全面禁购规则。
把两份材料放在一起看,我们的判断是,这次发行体现的不是简单的“开放”或“封闭”,而是按地区、投资者类别和配售渠道划分的资本准入。对跨境资金而言,需要研究的不只是模型公司的增长预期,还有自己究竟能进入哪一部分发行。
买到经济权益,也不等于参与掌舵
同一份招股文件还提示另一道边界。长期利益信托(LTBT)通过 T 类股,通常有权选任和罢免占董事会授权席位多数的董事。公司另计划在全球发售完成前,向联合创始人组建的 Founder LLC 发行一股 F 类股,使其在一般股东表决事项中拥有50.1%的投票权。这一步尚待完成。
按披露的结构,公司预计 LTBT 与 Founder LLC 将共同掌握全部董事的选任权,普通 A 类股持有人通常无法影响股东表决或董事选举结果。募资对象的扩大,并不自动带来公司控制权的相应分散。
这不能用来解释中国大陆及香港机构订单为何受阻;它说明的是,获得认购资格与取得治理影响力必须分开讨论。把上市理解为任何资金都能进入、并共同决定研发方向,会同时误读发行安排和股东权利。
下一步应看发行人或承销商是否公开适用地区、投资者定义及例外条件。没有这些条款,尚不能判断报道中的限制是否存在统一规则、持续多久,或是否延伸到上市后的买卖。